
Dlaczego nie warto godzić się na pierwszą propozycję ubezpieczyciela? Historia pana Zbigniewa pokazuje to bardzo dobrze. Zadośćuczynienie za wypadek komunikacyjny, które wypłaca towarzystwo, rzadko odpowiada temu, co naprawdę się stało.
W mojej pracy często spotykam ludzi, którzy po wypadku dostali od ubezpieczyciela jakąś kwotę i uznali, że to koniec. Tymczasem wielu poszkodowanych nie wie, że może domagać się znacznie więcej.
Dziś opowiem o sprawie, którą prowadziłem. Pan Zbigniew zgłosił się do mnie po wypadku z maja 2018 roku. Wypłata od ubezpieczyciela nie była końcem tej historii. Ostatnie słowo należało do sądu.
Wypadek w maju 2018 roku
Kierowca mazdy nieumyślnie naruszył zasady ruchu. Zjechał na lewy pas, potem na lewe pobocze i uderzył w przydrożne drzewo. Pan Zbigniew siedział obok niego, na przednim siedzeniu.
Skutki były poważne. Stwierdzono między innymi:
- ranę tłuczoną czoła,
- skręcenie lewego kolana,
- uszkodzenie więzadła krzyżowego przedniego ACL,
- uszkodzenie więzadła krzyżowego tylnego PCL,
- uszkodzenie łąkotki przyśrodkowej.
Łącznie dało to 20 procent uszczerbku na zdrowiu. Najgorszy był jednak uraz kolana, który wymagał szybkiej operacji.
Telefon od pana Zbigniewa
Pan Zbigniew przeczytał opinie o mnie w internecie i zadzwonił. Opowiedział, jak doszło do wypadku i z czym ma problem przy staraniu o odszkodowanie. Następnie zajęliśmy się sprawą i zgłosiliśmy roszczenia do ubezpieczyciela sprawcy.
Pierwsza wypłata
W postępowaniu przedsądowym uzyskaliśmy:
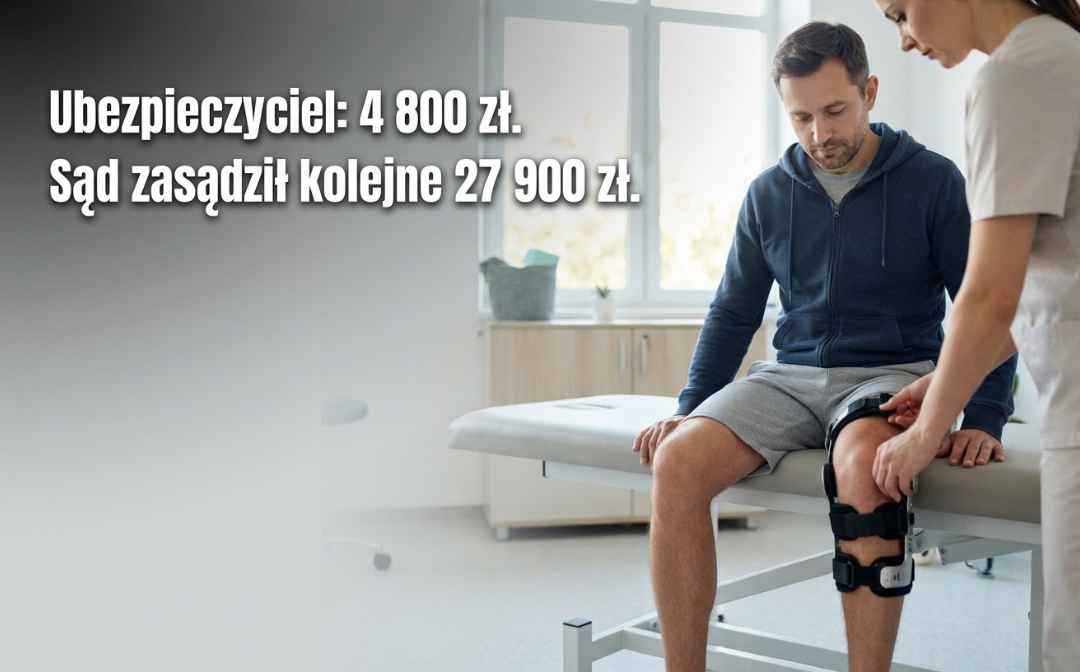
- 4.800 zł tytułem zadośćuczynienia,
- 12.800 zł tytułem utraconego dochodu,
- 9.615 zł tytułem kosztów leczenia,
- 493 zł tytułem kosztów dojazdów do placówek medycznych.
W sumie ubezpieczyciel wypłacił 27.708 zł.
Na pierwszy rzut oka to sukces. Pan Zbigniew też tak do tego podchodził. Pamiętam naszą rozmowę: „A dobra, niech tyle będzie, ważne, że kolano jest uratowane i będę chodził.”
My jednak przeanalizowaliśmy obrażenia, przebieg leczenia i cały obraz sytuacji. Wyszło nam, że 4.800 zł zadośćuczynienia to zdecydowanie za mało. Dodatkowo ubezpieczyciel odmówił zwrotu 15.000 zł za prywatną operację kolana. Nie zgodziliśmy się z tym.
Dlaczego poszliśmy do sądu?
Przede wszystkim nie można oceniać skutków wypadku tylko po procencie uszczerbku. Liczy się rodzaj obrażeń, przebieg leczenia, ból, ograniczenia w codziennym życiu i to, jak wypadek wpłynął na życie poszkodowanego.
Jednak towarzystwo stało twardo przy swojej decyzji. Dlatego nasza kancelaria skierowała sprawę do sądu. Chcieliśmy odpowiedniego zadośćuczynienia i zwrotu uzasadnionych kosztów leczenia, razem z operacją.
Co na to sąd?
Wyrok był prawomocny i korzystny dla pana Zbigniewa. Sąd zasądził ponad to, co wcześniej wypłacono, 27.900 zł dodatkowego zadośćuczynienia oraz 19.251 zł kosztów leczenia. W tej kwocie jest też operacja kolana, której ubezpieczyciel wcześniej nie chciał zwrócić. Kwoty uwzględniały odsetki i koszty procesu, zgodnie z rozliczeniem w sprawie.
W ten sposób sąd zweryfikował stanowisko ubezpieczyciela, który wypłacił zaledwie 4.800 zł zadośćuczynienia i odmówił zwrotu kosztów operacji.
Ile trwało postępowanie?
Od złożenia pozwu do końca sprawy minęło 14 miesięcy. Postępowanie toczyło się w województwie śląskim i uważamy, że to bardzo szybko. W końcu wyrok się uprawomocnił, a pieniądze zostały wypłacone panu Zbigniewowi. Dla niego to nie tylko dodatkowe środki, ale też koniec wielomiesięcznej walki o to, co mu się należało.
Co mówi prawo o zadośćuczynieniu za wypadek komunikacyjny?
Zadośćuczynienie opiera się na art. 445 § 1 Kodeksu cywilnego. Ma wynagrodzić cierpienie fizyczne i psychiczne po uszkodzeniu ciała lub rozstroju zdrowia. Co więcej, nie ma jednego przelicznika, który wyliczy je z samego procenta uszczerbku. Pełny tekst znajdziesz w Kodeksie cywilnym.
Z kolei koszty leczenia wynikają z art. 444 § 1 Kodeksu cywilnego. Naprawienie szkody obejmuje wszelkie koszty, w tym uzasadnione wydatki na leczenie i rehabilitację.
W sprawie prywatnego leczenia ważna jest uchwała Sądu Najwyższego z 19 maja 2016 roku, sygn. III CZP 63/15. Sąd Najwyższy potwierdził, że ubezpieczyciel odpowiada także za uzasadnione i celowe koszty leczenia i rehabilitacji poza publiczną opieką zdrowotną.
PAMIĘTAJ: to nie znaczy, że ubezpieczyciel zwróci każdy wydatek. Trzeba pokazać, że ma związek z wypadkiem i że był uzasadniony i celowy.
Ponadto podobne sprawy często wracają po latach. O tym, jak ważny jest wtedy termin, piszę w artykule Przedawnienie odszkodowania z OC. A inną historię, w której odszkodowanie okazało się zaniżone, opisałem we wpisie Wypadek komunikacyjny sprzed lat, a odszkodowanie wciąż do odzyskania.
Po co ci kancelaria?
Dlatego pierwsza decyzja ubezpieczyciela nie musi być ostatnia. Kancelaria odszkodowawcza to nie tylko zgłoszenie roszczenia i czekanie na odpowiedź. To analiza dokumentacji medycznej, ocena rozmiaru szkody, zebranie dowodów i, jeśli trzeba, sprawa w sądzie.
W tej sprawie nie zgodziliśmy się ani na wysokość zadośćuczynienia, ani na odmowę zwrotu kosztów operacji. Poszliśmy dalej, dlatego mamy prawomocny wyrok oraz dodatkowe świadczenia dla naszego klienta.
Nie rezygnuj z tego, co ci się należy
Piszę o panu Zbigniewie nie bez powodu. Poszkodowany po wypadku nie musi przyjmować pierwszej kwoty od ubezpieczyciela. Każda sprawa wymaga indywidualnej analizy, dlatego świadczenie powinno odpowiadać prawdziwym skutkom wypadku.
W mojej pracy wielokrotnie widziałem, że dopiero konsekwencja, dobrze przygotowane roszczenie i w razie potrzeby sąd dają rekompensatę adekwatną do krzywdy.
Jeśli Ty albo ktoś z Twoich bliskich miał wypadek i zastanawiasz się, czy wypłacone odszkodowanie było odpowiednie, zapraszam do kontaktu. Sprawdzimy to razem. Więcej o tym, w czym pomagam, znajdziesz na stronie Odszkodowania komunikacyjne.
Dlatego zawsze powtarzam: nie chodzi o to, żeby wziąć pierwszą kwotę od ubezpieczyciela. Chodzi o to, żeby dostać to, co Ci się naprawdę należy.
Kaczmarczyk Lex: wiedza, której można zaufać.